- NEWS最新消息
- 稅務新聞
- 贈與稅
NEWS最新消息
2026/10/13
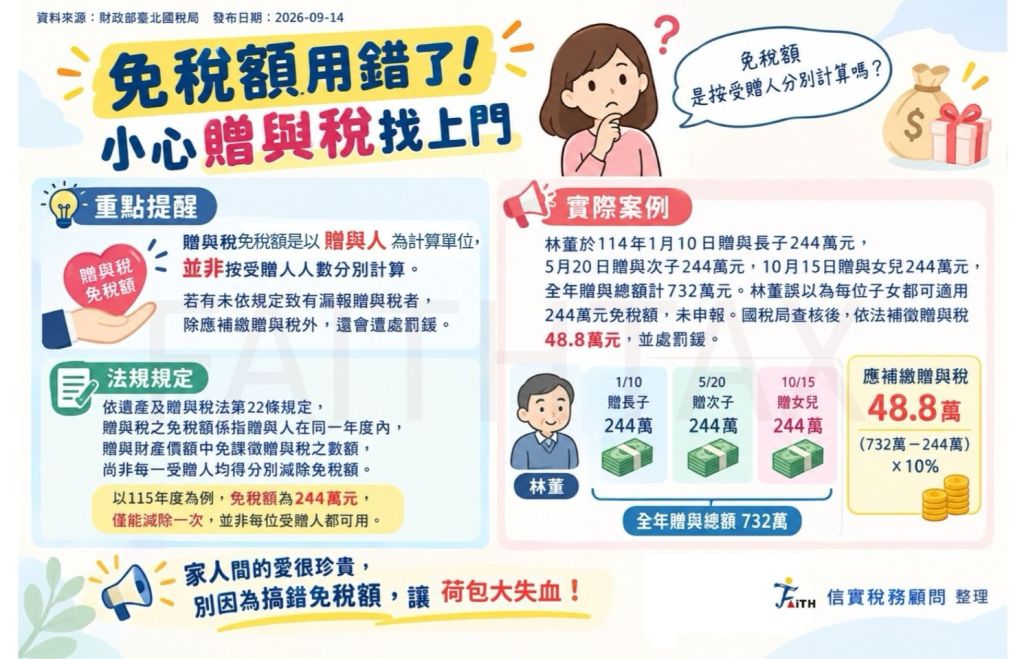
贈與稅免稅額怎麼算?同年度贈與多人,不能每人各扣244萬元!
許多父母為了協助子女購屋、創業或累積資產,會在生前將部分財產贈與子女。然而,若誤以為每位受贈人都能各自適用一筆贈與稅免稅額,可能因此漏報贈與稅,甚至面臨補稅及罰鍰。
一、贈與稅免稅額,是以贈與人為計算單位
依《遺產及贈與稅法》第22條規定,贈與稅納稅義務人每年得自贈與總額中減除免稅額。
以115年度為例,贈與稅免稅額為244萬元,係指同一贈與人在同一年度內,所有贈與財產合計後,得減除244萬元,而非每位受贈人均可分別適用244萬元免稅額。
二、贈與前先確認,避免因疏忽增加稅務負擔
進行財產贈與前,建議先掌握以下原則:
- 確認免稅額計算方式:以贈與人為單位,計算同一年度的贈與總額。
- 完整記錄贈與情形:不論受贈人有幾位,都應將同年度贈與金額合併評估。
- 留意申報義務:若贈與總額超過免稅額,應確認相關申報及納稅規定,避免漏報。
結語
財富傳承不只是財產移轉,更需要事先做好稅務規劃。了解贈與稅免稅額的正確計算方式,才能降低不必要的稅務風險,讓財產安排更安心。