- NEWS最新消息
- 稅務新聞
NEWS最新消息
2026/11/04
死亡前2年內贈與財產併計遺產課稅,修法後受贈人也要按比例負擔稅額
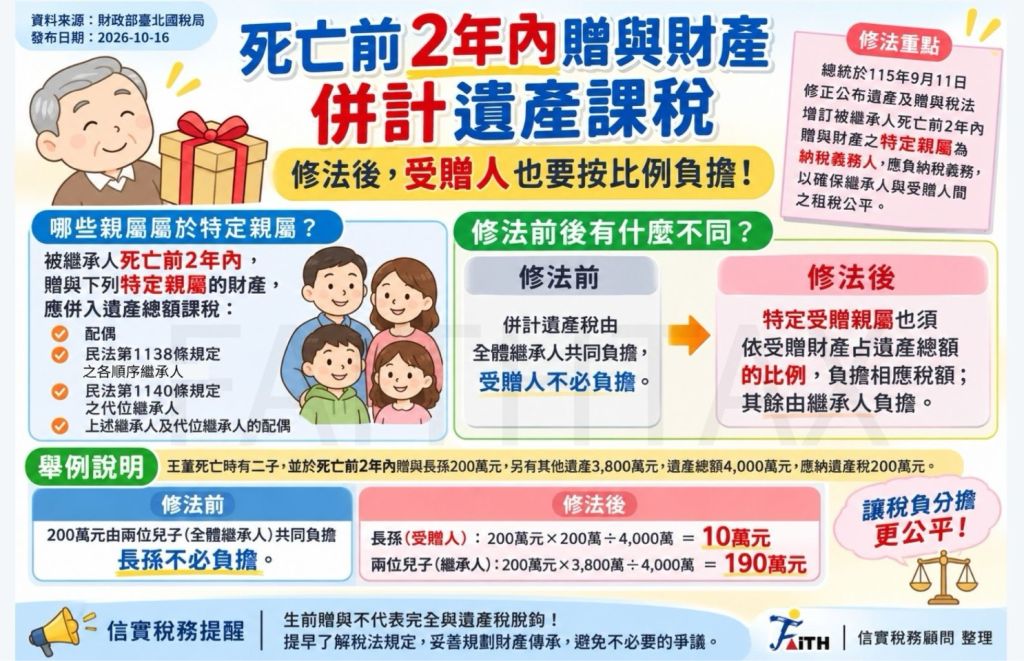
許多人會透過生前贈與安排財產傳承,但要注意,被繼承人死亡前2年內贈與特定親屬的財產,依法仍須併入遺產總額課徵遺產稅。
總統於2026年9月11日修正公布《遺產及贈與稅法》部分條文,針對這類贈與所產生的遺產稅負擔方式進行調整,明定特定受贈親屬也應按比例負擔遺產稅,讓稅負分配更加公平。
一、哪些人屬於特定受贈親屬?
被繼承人死亡前2年內,贈與下列特定親屬的財產,依法須併入遺產總額課稅:
-
配偶
-
民法第1138條規定的各順序繼承人
-
民法第1140條規定的代位繼承人
-
上述繼承人及代位繼承人的配偶
二、修法前後有什麼差別?
修法前: 死亡前2年內贈與特定親屬的財產,併入遺產總額計算後,所產生的遺產稅由全體繼承人共同負擔,受贈人不必負擔。
修法後: 特定受贈親屬也必須依照受贈財產占遺產總額的比例,負擔相應的遺產稅;其餘部分則由全體繼承人共同負擔。
三、溫馨提醒
這次修法明確區分受贈人與繼承人的遺產稅負擔責任,避免原本由繼承人承擔全部稅額所產生的不公平情形。
財產傳承不能只考慮贈與當下的稅負,更應將死亡前2年內贈與財產併計遺產課稅的規定納入整體規劃。
提早了解稅法規定,妥善安排財產傳承,才能兼顧稅務公平與家庭和諧。