- NEWS最新消息
- 稅務新聞
NEWS最新消息
2026/09/18
以被繼承人所遺上市櫃股票抵繳遺產稅之計算
遺產稅繳納新選擇:遺產中的上市櫃股票可以抵繳遺產稅嗎?
被繼承人過世後,如果留下大量股票,但遺產中沒有足夠的現金繳納遺產稅,該怎麼辦?
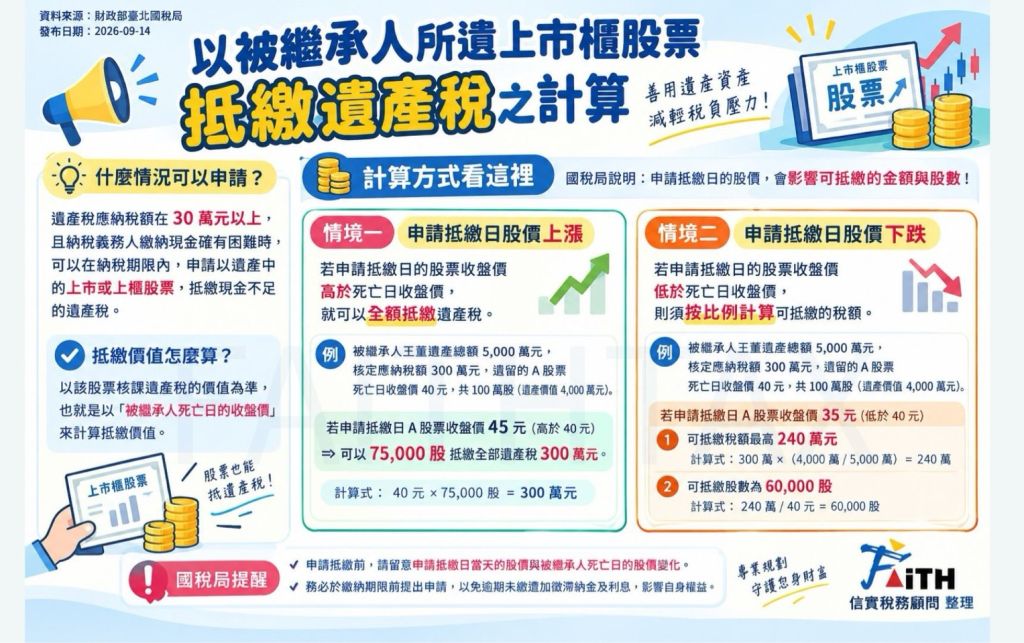
依財政部臺北國稅局說明,遺產稅應納稅額在30萬元以上,且納稅義務人確實有現金繳納困難時,在符合相關規定及期限內,可以申請以遺產中的上市或上櫃股票抵繳遺產稅。
但要特別注意,股票抵繳的計算方式,會受到「死亡日股價」及「申請抵繳日股價」影響。
一、申請抵繳日股價上漲
如果申請抵繳日的股票收盤價高於被繼承人死亡日收盤價,可以依被繼承人死亡日的股票價值計算抵繳,符合規定時可全額抵繳遺產稅。
例如:
死亡日股價40元,應納遺產稅300萬元。
申請抵繳日股價上漲至45元,則可依死亡日股價40元計算:
40元 × 75,000股=300萬元
即可用75,000股股票抵繳300萬元遺產稅。
二、申請抵繳日股價下跌
如果申請抵繳日的股票收盤價低於死亡日收盤價,則可抵繳的稅額須依該股票遺產價值占全部課徵標的物價值的比例計算。
以上述案例來看:
- 遺產總額:5,000萬元
- 股票遺產價值:4,000萬元
- 應納遺產稅:300萬元
- 死亡日股價:40元
- 申請抵繳日股價:35元
可抵繳稅額上限:
300萬元 ×(4,000萬元 ÷ 5,000萬元)=240萬元
再依死亡日股價計算股票股數:
240萬元 ÷ 40元=60,000股
也就是最多可用60,000股股票抵繳240萬元遺產稅。
三、申請期限要特別注意
如果想以被繼承人遺留的上市櫃股票抵繳遺產稅,應留意申請抵繳日與死亡日的股價變化,並務必在遺產稅繳納期限前提出申請,避免因逾期未繳而產生滯納金及利息。
遺產稅的繳納方式及抵繳規定涉及具體遺產內容與計算方式,實際案件仍應依個案資料及相關法規判斷。